Skribent
Erik
188 inlägg · sida 3 av 7
Morgonbrev
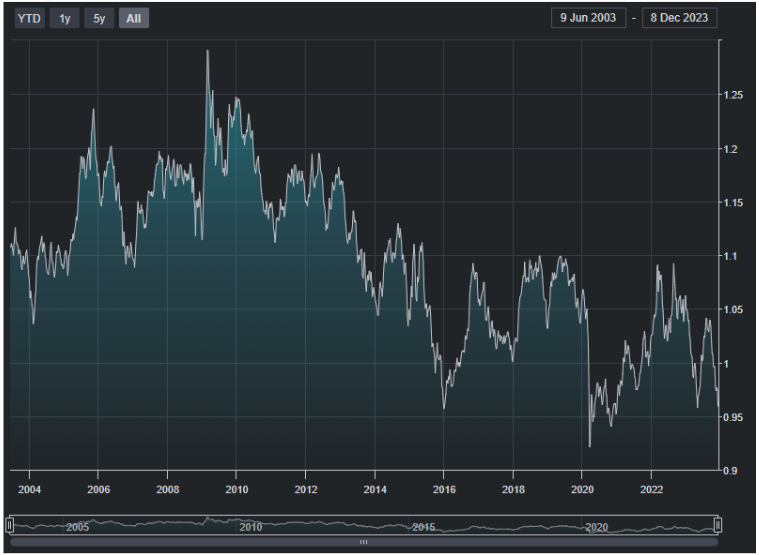
Den svaga norska kronan ger intressanta köplägen
I somras gjorde jag ett antal aktieköp som alla gett fin avkastning i konstant valuta. Jag investerade i ett gäng bolag som handlades i NOK och DKK. Fastän affärerna blivit bra även så här i backspegeln, så hade de kunnat bli avsevärt mycket bättre om jag också haft tur med valutan. Istället har svenska kronan haft en otroligt stark period i det senaste, och min överavkastning har därför uteblivit. Så ser det ut även för mitt innehav i Danske Bank.
Morgonbrev
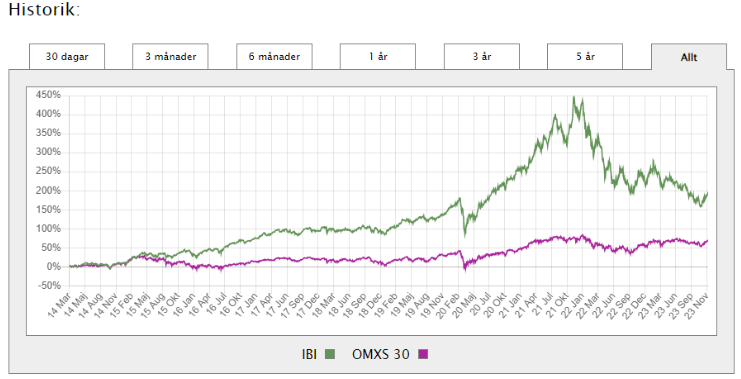
Investera i investmentbolag till rätt värdering! Uppdatering investmentbolag
Investeringar i investmentbolag har blivit synonymt med överavkastning mot börsindex som OMXS30. Detta trots att investmentbolagen i många fall investerar i bolag som i sin tur kanske redan är inkluderade i OMXS30. Som framkommer i nedan graf etablerades överavkastningen tidigt och gapet mellan index och investmentbolagen är stort, IB-index har gett dubbel avkastning!
Morgonbrev
Fördjupad kommentar efter SaveLends Q3 2023
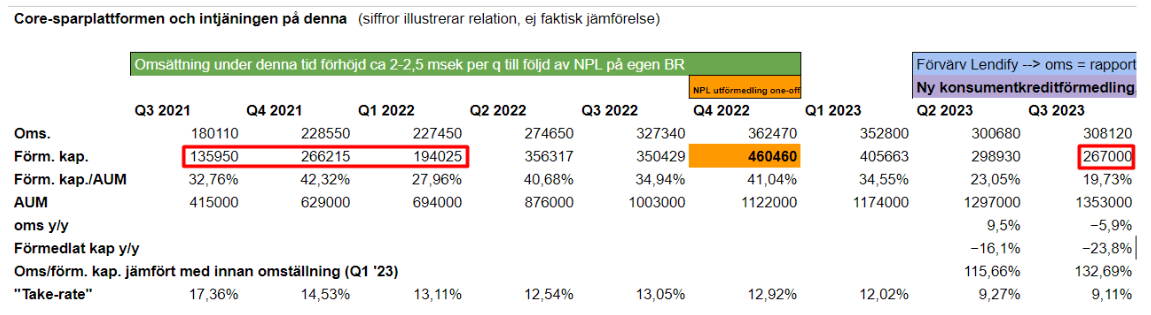
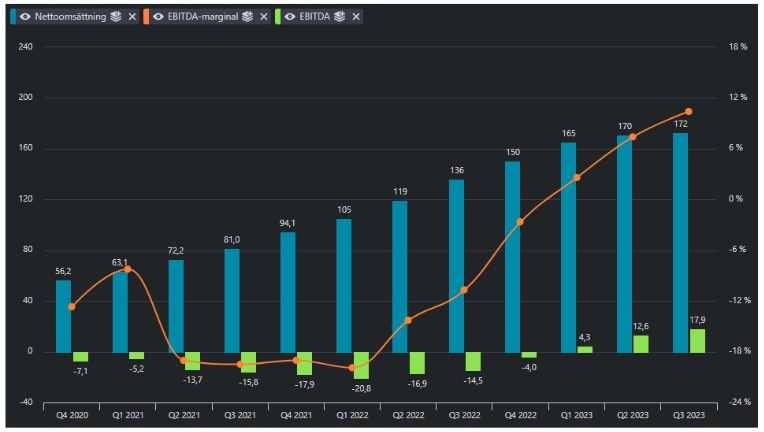
Jag har äntligen fått tillfälle att i detalj gå igenom SaveLends kommentarer till det tredje kvartalet i form av deras Q&A, medverkande i intervju hos Erik Penser Bank och privata diskussioner med bolagets VD. Sanningen är att SaveLends tredje kvartal inte alls var lika spännande som det föregående. Då fanns ljuspunkter i top-line - men i tredje kvartalet var både omsättningen och nykundsinflödet var svagt. Tack och lov kompenserade bolaget upp för den svagare tillväxten med bättre...
Morgonbrev
Rapportkommentar Arise Q3 2023 (& dyk ned i vindkraftsbranschen)
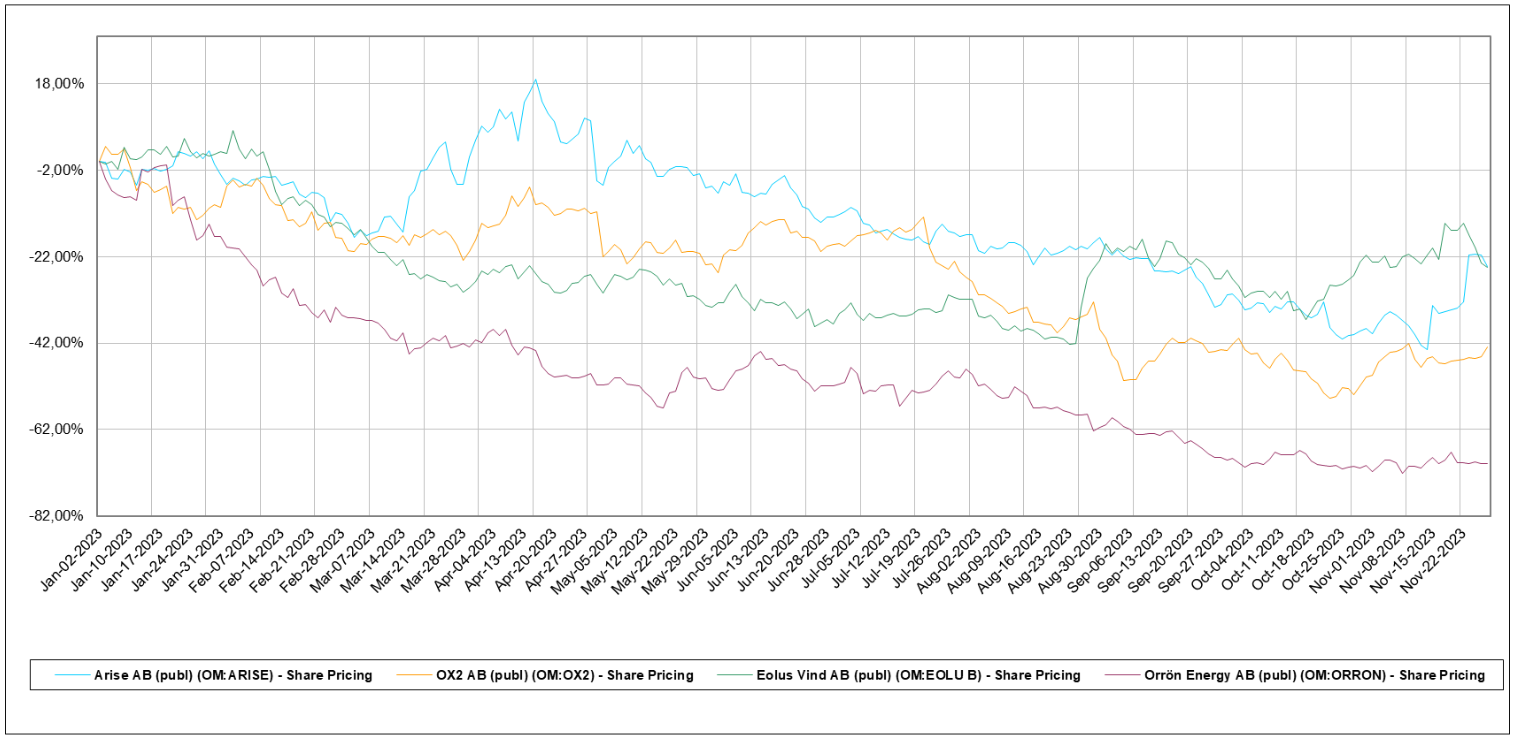
Det är vindsnålt i vindkraftsbranschen. I toppen återfinns projekterarna Arise och Eolus Vind på -24% YTD följt av OX2 (kända för deras...
Morgonbrev
Rapportkommentar Nekkar Q3 2023
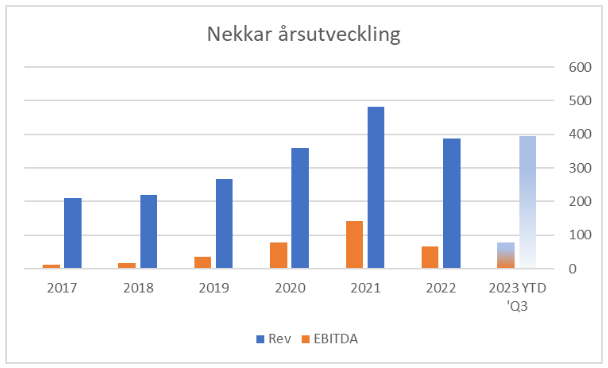
Igår var det upp till norska Nekkar att bekänna färg. Och precis som i föregående rapport är perioden kring Nekkars kvartalsrapporter mycket intensiv. Inför Q2-rapporten hade bolaget nyligen släppt en nyhet om ett stort nytt kontrakt samt lansering av ett aktieåterköpsprogram. I samband med rapporten delgavs också nyheten om förvärvet av 39% av Fiizk genom ett inkråmsförvärv av en av Nekkars “kryddor”, nämligen Starfish.
Morgonbrev
Sparkonto med 7,2% ränta? Nästan! Analys Creaspac
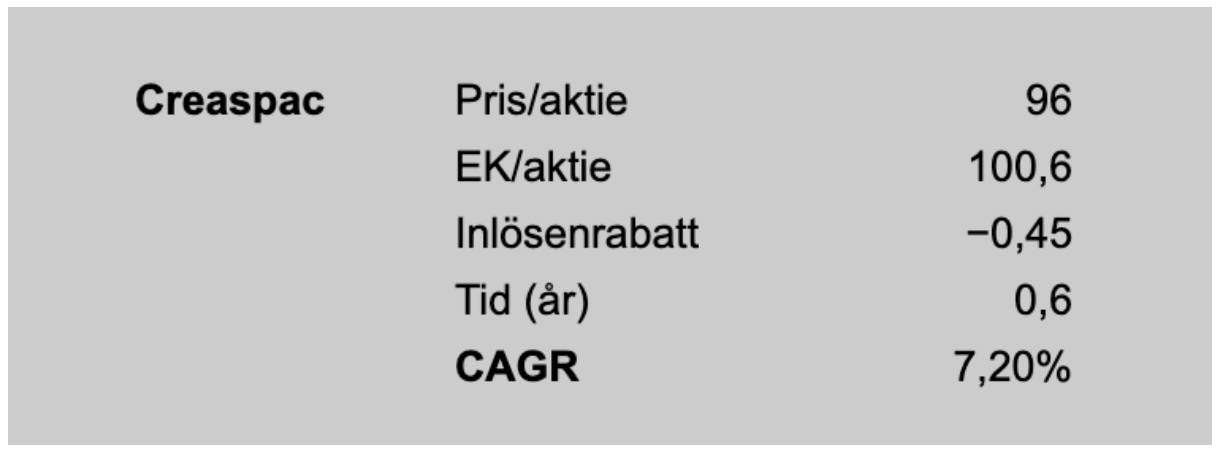
När jag senast skrev om Creaspac, som idag är det enda SPAC-bolaget, erbjöd en investering i bolaget ungefär 4,6% i årsavkastning. Med samma beräkningsmetod uppgår idag den potentiella “riskfria” avkastningen till 7,2% i årstakt (exkl. courtage). Antagandet bygger på att en investerare i Creaspac kan sälja sina aktier i samband med att bolaget offentliggör ambitionen att förvärva ett bolag, annonserar nedläggning alternativt att investeraren utnyttjar rätten till inlösen av sina aktier i...
Morgonbrev
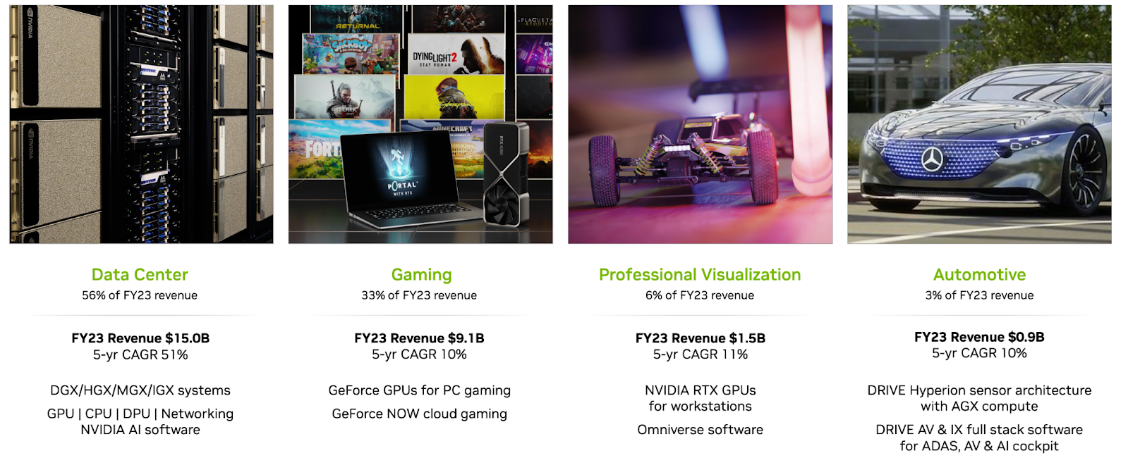
En nykter reflektion om hype:ade aktier (+Nvidia)
Nyheten om Sam Altmans avgång som VD för OpenAI, och hans efterföljande övergång till Microsoft, har intensifierat kalabaliken inom AI-världen. I jakten på att hamna i framkant har flera företag offentliggjort ambitiösa AI-satsningar och ordet AI förekommer idag minst lika frekvent i telefonkonferenser som ordet corona gjorde bara för ett par år sedan, mitt under en pågående sådan pandemi! AI, ett område som vissa beskriver som en winner-takes-it-all-marknad, och andra talar om en ny...
Morgonbrev
Rapportkommentar Calliditas Q3 2023
Förra rapporten imponerade Calliditas med god kostnadskontroll samtidigt som omsättningen missade förväntningarna. I Q3 väntade...
Morgonbrev
Den okända uppsidan med blankning (argument för kapitalförsäkring)
2023 har varit ett mycket prövande år för majoriteten av småsparare - både på börsen och i privatekonomin. För egen del har jag också bytt mitt primära konto för nyinsättningar till kapitalförsäkring, KF, istället för ISK som tidigare. Anledningen till bytet är att avkastningen är högre i en kapitalförsäkring jämfört med ISK. Detta låter paradoxalt - kursuppgång skiljer ju inte mellan nätmäklare. Avgifter och extraintäkter gör dock det. Avgifterna för aktiehandel är samma i ISK och KF på både...
Morgonbrev
Bankskatt och Q3 - vad händer i banksektorn?
Som jag redogjorde för i min text om värderingarna på nordiska banker inför Q3 är dessa mycket låga. Sedan dess har det europeiska...
Morgonbrev
Rapportkommentar Evolution Q3 2023
Konsensus är att sötebrödsdagarna är slut för onlinekasino. Denna bransch, som genom åren kallats för konjunktursokänslig, tycks till slut ha åkt på en känga. Och Evolution har inte besparats denna förändring i fundamentala och sentiment. Aktien har tappat närmare 40% på 4 månader. IDAG FINNS DET SVART PÅ VITT ATT DET VAR KORREKT. Evolution rapporterar idag ett katastrofresultat och kommer med allra största sannolikhet att straffas kraftigt på börsen. Jag vågar tro på kurser ned mot <900 SEK.
Morgonbrev
Läge att köpa småbolag?
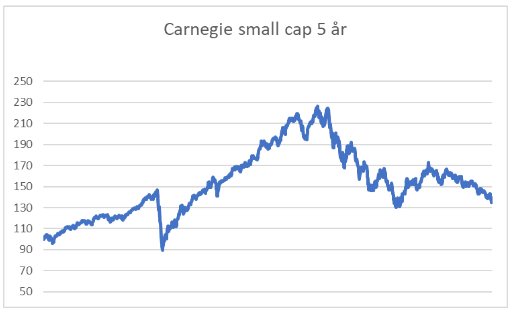
Enligt en tweet från Nicklas “Investeraren” Andersson är snittaktien på Nasdaq Stockholm Small Cap nu -68% sedan respektive akties topp senaste 3 åren. Se tweet. På indexnivå har Carnegies Small Cap Sweden Index minskat med -40% sedan dess topp i november 2021.
Morgonbrev
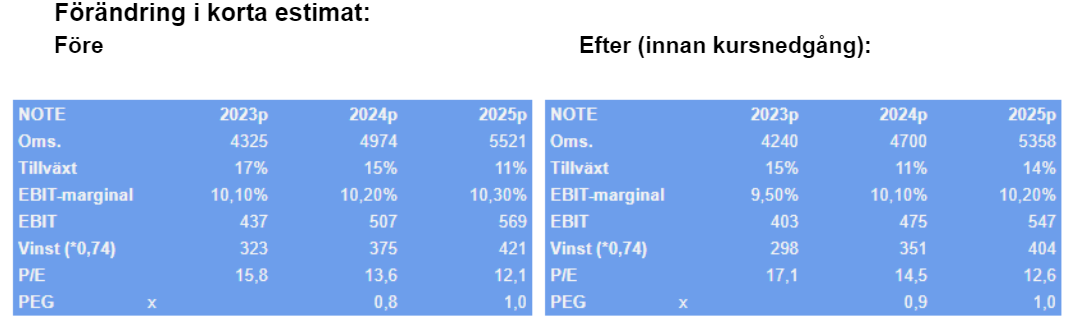
Rapportkommentar NOTE Q3 2023
Kontraktstillverkaren NOTE ångar på! Med en kursreaktion på +7% var bolaget den första kontraktstillverkaren som överträffade...
Morgonbrev
Analys Awardit (Fundamental)
På ämnet med stora försäljningar och fallet Aeternum, som jag diskuterade i en tidigare text, vill jag också ta tillfället i akt att tala om ytterligare ett bolag som drabbats av stora nyheter i ägarlistan, Awardit. Awardit är en aktie som tillkommit i min långsiktiga portfölj sedan bolaget aviserade en vinstvarning i somras. Trots alla skriverier om bolaget har det blivit ett kännbart innehav i min portfölj. Bolaget är av goda anledningar drabbat av en förtroendekris, men min tro är att...
Morgonbrev
Guide till uppköpserbjudanden - bra R/R?
Det förekommer situationer på börsen då ett företags fundamentala utveckling inte speglas i dess kursutveckling. Dessa bolag som blir...
Morgonbrev
Slakt i kontraktstillverkarna. Köpläge?
Kontraktstillverkare är företag som specialiserar sig på att tillverka varor för och åt andra företag. De företag som anställer kontraktstillverkare får tillgång till en flexibel och högteknologisk produktion på kort varsel, i utbyte mot att ytterligare en part i produktionskedjan önskar göra vinst (→ lägre marginaler). Kontraktstillverkare värderades under många år väldigt lågt på börsen, då det rådde en stor oro om att företag som väljer att leja ut deras produktion skulle vara flyktiga...
Morgonbrev
Allt om aktieåterköp och deras effekt på aktiekurser
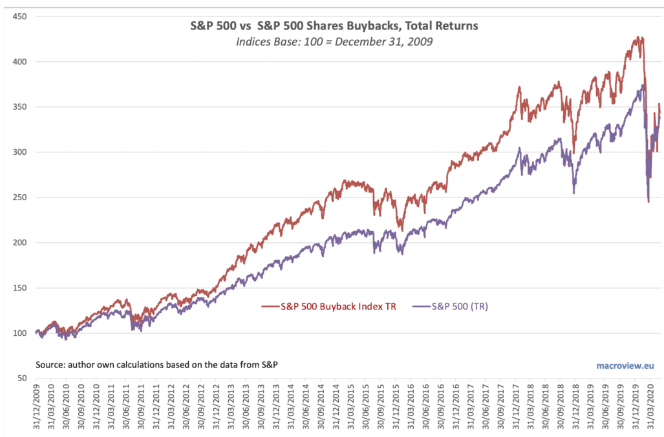
Året var 1999. Världens aktiemarknader gick på steroider och människorna kunde nästan ta på de förändringar som skedde runt dem. Förväntningarna på framtiden var skyhöga men också den befintliga konjunkturen var stark och många företag gjorde mycket fina vinster. Som ett sätt att återföra dessa till aktieägare introducerades kort därefter aktieåterköp till den svenska marknaden och dessa blev snabbt populära bland många företagsledningar. Stora återköpare var bland annat Electrolux och...
Morgonbrev
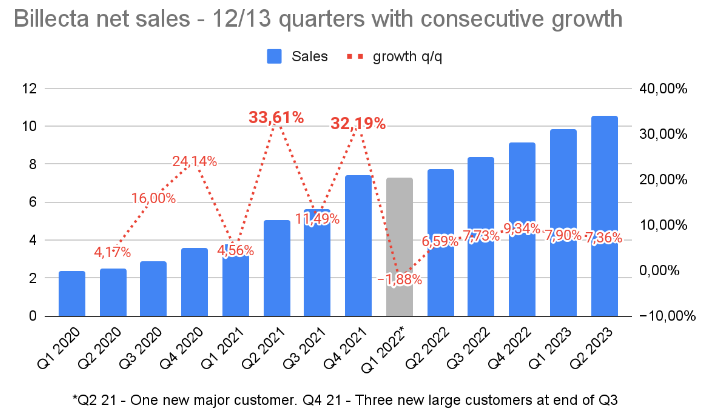
Tips för finansjobb 2024 och en färsk SaveLend-analys
Få branscher är så inskränkta som finansbranschen. Ett enda internship under tredje årets universitetsstudier kan vara skillnaden mellan...
Morgonbrev
Köpläge i nordiska banker?
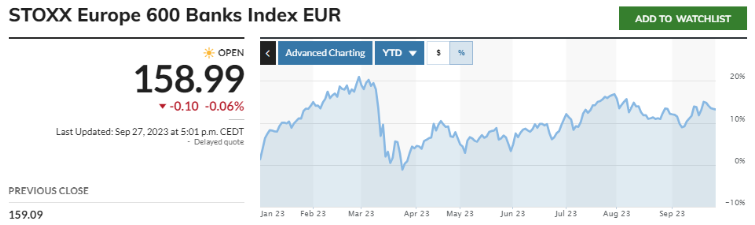
Europeiska bankindexet har stigit med 13% i år. En sammanställning av de 7 ledande nordiska bankerna ger en uppgång om 9,2% för året. Dessa har dessutom avskilt ytterligare ett antal procentenheter i utdelning. Framförallt kommer denna överavkastning gentemot ett bredare Sverigeindex från de senaste tre månaderna. Ändå så kan jag tycka att bankerna fortsatt ser mest intressanta ut i ett sådant index. Åtminstone enskilda bolag.
Morgonbrev
Calliditas stiger på kraschande konkurrent. En ny läkemedelsgigant "in the making"?
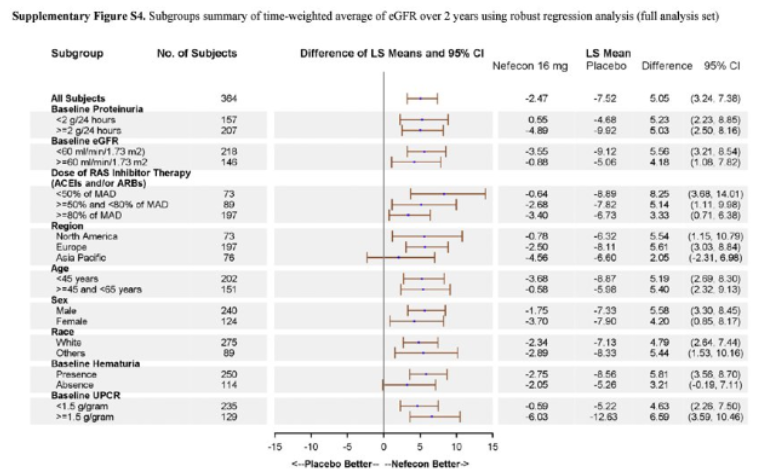
Det är inte var dag som man återfinner ett OMX Mid Cap bolag i toppen bland vinnarna på Stockholmsbörsen. Ännu mer sällan äger man bolaget när detta inträffar. Men igår var en sådan dag för mig i Calliditas, som steg kraftigt på nyheten om att deras för tillfället enda konkurrent rapporterade kliniska data som inte riktigt nådde hela vägen hem på det viktigaste utfallsmåttet. Låt oss diskutera fallet lite noggrannare.
Morgonbrev
Med insikt i SaveLends Q3-rapport
Efter SaveLends stora flopp till Q2-rapport gäller det att vara extra vaksam på detta bolags tendens till interkvartalsvariation. Jag har hittills fått några indikationer på att en stabilisering är att vänta. I denna text ska jag redogöra för varför det är på det viset.
Morgonbrev
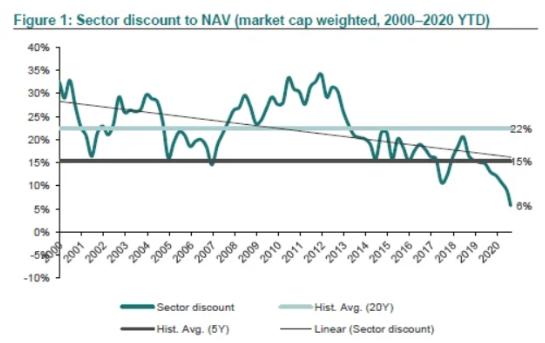
Investmentbolag - är de billiga nu?
Mycket har hänt med marknaden på senare år. Vissa fenomen tycks dock bestå. Men hur är det då med substansrabatter i investmentbolag? Under 2022 skrev jag en text om vad som påverkar aktiekursen i ett investmentbolag. Baserat på ett antal studier och analyser kunde jag sammanfatta att den genomsnittliga substansrabatten i investmentbolag sjunkit under många år, och att dessa bolag därför blivit “dyrare”. Om ni inte läst den texten rekommenderar jag starkt att göra det. Den finner ni HÄR....
Morgonbrev
Fallet Aeternum och de kraschande aktiekurserna
Fonden Aeternum Capital tappar sin största investerare (62,6% av kapitalet), norska miljardären John Fredriksen med familj, som begärt att lösa in alla sina medel i fonden från och med den 30 september. En nyhet som kanske inte säger något för de flesta, men som skickat svallvågor bland småbolagsinvesterare i Norden. Aeternum Capital är nämligen sedan 2021 största ägare i ett stort antal utbombade f.d. twitterfavoriter.
Morgonbrev
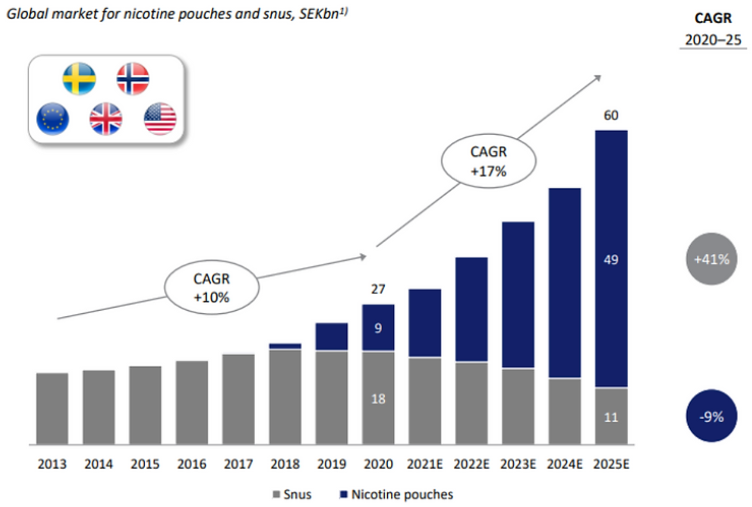
Uppföljningsanalys på snusbolaget Haypp group
Det var i våras som jag skrev en översiktlig fundamental analys om snusbolaget Haypp Group. Siffrorna i förhållande till värderingen lockade mig att kika på bolaget - trots mitt bristande intresse för snus. Sedan dess har aktien stigit från 30 kr till dagens 50. Bolagets leverans har varit helt enligt plan. Så hur är nu aktiekursens förutsättningar?
Morgonbrev
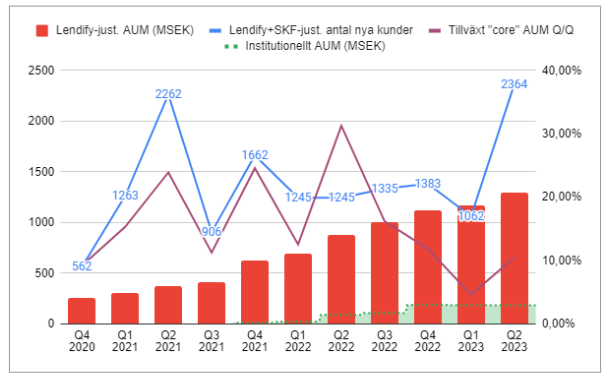
Uppföljning efter SaveLends Q2-rapport
Det är fortsatt färskt i minnet hur SaveLend den 15e augusti överraskade marknaden med ett svagt kvartal som vid börsöppning dagen därpå skulle skicka ned aktien så mycket som -25%. I vanlig ordning redogjorde jag i en rapportkommentar för bolagets finansiella utveckling och hur jag agerar i aktien. Till följd av det stora kursraset ökade jag min position ytterligare vid först @5,76 kronor och därefter ytterligare vid 6,34 och 6,38 kr efter att företagets Q&A besvarade alla de punkter jag...
Morgonbrev
Teckna aktier i Pricers emission?
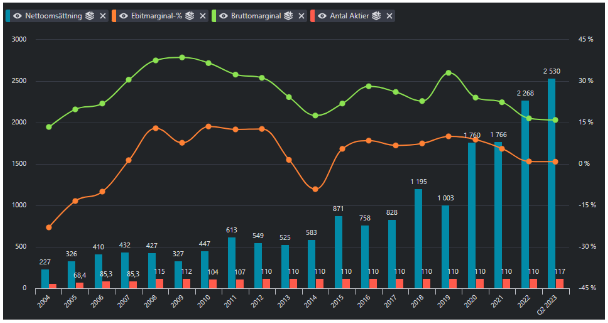
Söndag denna vecka är sista dagen att teckna aktier i Pricers företrädesemission. Emissionen sker till en lägre kurs än vad aktier byter händer för idag och hela emissionen är vederlagsfritt garanterad. Sannolikt kommer några procent av de totala aktierna hamna i händerna på dem som tecknar utan företräde, då det ofta sker ett visst bortfall av investerare med företrädesrätt, exempelvis inaktiva investerare.
Morgonbrev
Rapportkommentar Calliditas Q2 2023
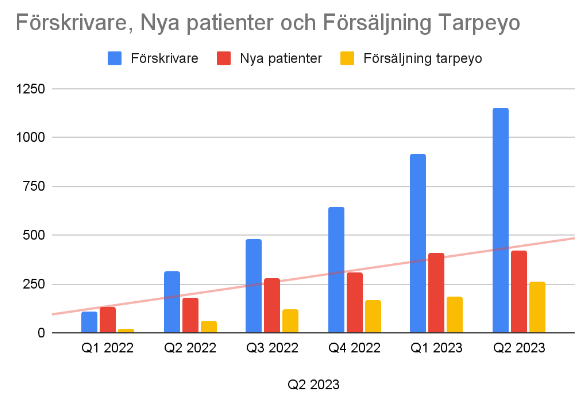
Ingen rapportsäsong är fullständig utan magknip, rövsvett och huvudvärk. Calliditas har nyss rapporterat siffror för andra kvartalet och resultatet är utan tvekan ett som lämnat investerarna med en kombination av alla tre. Åtminstone kursreaktionen som rapporten (obefogat?) medförde.
Morgonbrev
Rapportkommentar SaveLend Q2 2023
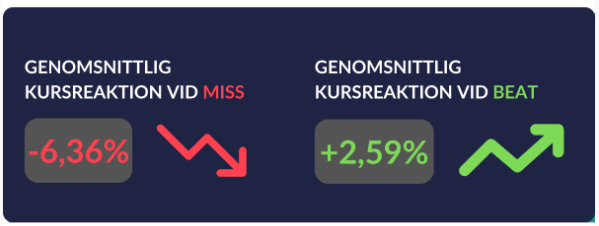
Med SaveLends rapport för andra kvartalet 2023 så fortsätter vågen av rapportbesvikelser i Sverige. Förra veckans siffror från Pinpoint lärde oss att mindre än hälften av plattformens företag slagit det samlade konsensusestimatet - och att oförmågan att göra detta straffats med kraftig kursnedgång. I SaveLends fall är det för detta kvartal frågan om en gigantisk miss. Åtminstone vad gäller omsättning (och EBITDA således som följd av bolagets skalbarhet).